10 sep. 2026
1 minuut
De Duitse gereedschapmachinebouw ziet voor het tweede kwartaal op rij de orders met dubbele cijfers groeien. Van een breed herstel is volgens branchevereniging VDW echter nog geen sprake. De productie daalt nog en vooral de Duitse automobielindustrie blijft een zorgenkind.
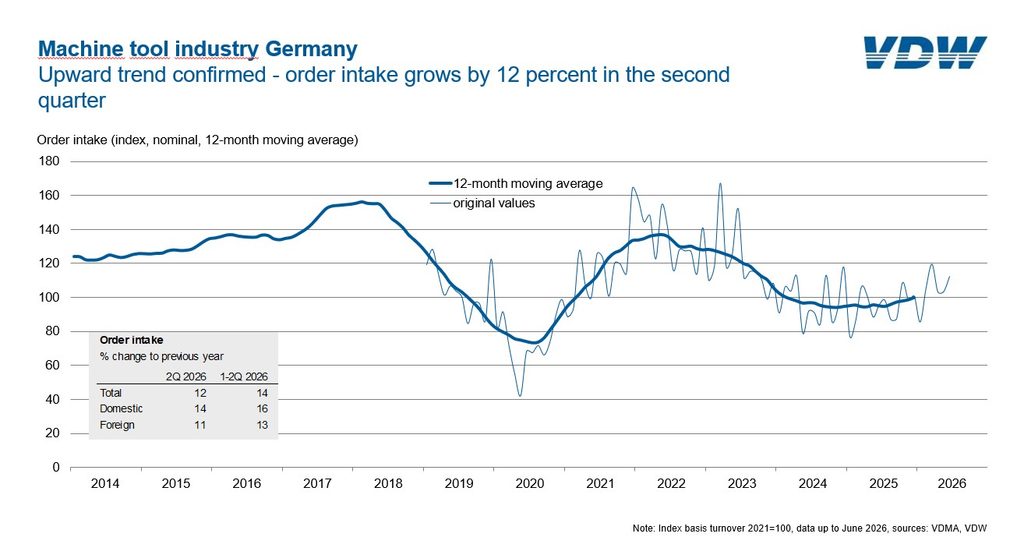
In het tweede kwartaal van 2026 ontving de Duitse gereedschapmachinebouw 12 procent meer orders dan in dezelfde periode vorig jaar. In het eerste kwartaal bedroeg de groei al 15 procent. Over de eerste zes maanden van dit jaar komt de ordergroei daarmee uit op 14 procent. De binnenlandse orders namen met 16 procent toe en die uit het buitenland met 13 procent.
VDW ziet daarin een duidelijke verbetering, maar waarschuwt tegen al te veel optimisme. Volgens Bernhard Geis, hoofd Economics and Statistics bij de branchevereniging, ligt de terugval inmiddels achter de sector. Tegelijkertijd wijst hij erop dat de vergelijkingsbasis laag is en dat enkele grote projecten relatief zwaar bijdragen aan de groei. Van een breed herstel van de vraag kan daarom nog niet worden gesproken.
Grote verschillen tussen afnemers
Ook tussen afzetmarkten zijn de verschillen groot. Vooral luchtvaart en defensie zorgen momenteel voor vraag naar gereedschapmachines. Ook de elektronica-industrie en medische technologie ontwikkelen zich positief. Moeilijker blijft de situatie in de metaalverwerking en machinebouw. De grootste problemen liggen bij de automobielindustrie en haar toeleveranciers.
Het aandeel van de automobielsector in de omzet van Duitse gereedschapmachinebouwers daalde in 2025 tot 23 procent. De machinebouw is met 27 procent inmiddels de grootste afnemer. Opvallend is de opmars van de luchtvaartindustrie: het aandeel daarvan steeg in twee jaar tijd met vijf procentpunten naar 11 procent.
Productie loopt nog achter
De aantrekkende orders zijn nog niet zichtbaar in de productie. Die lag in het tweede kwartaal naar schatting 6 procent lager dan een jaar eerder. Over het eerste halfjaar daalde de productie met 7 procent tot ongeveer 5,9 miljard euro. VDW verwacht dat de verbeterde orderpositie in de rest van het jaar geleidelijk in de productie zichtbaar wordt.
Ook bij de export zijn voorzichtige tekenen van stabilisatie zichtbaar. De uitvoer lag in het tweede kwartaal nog 4 procent onder het niveau van vorig jaar. De verschillen tussen afzetmarkten zijn aanzienlijk. De export naar de Verenigde Staten, de grootste buitenlandse markt, steeg in het eerste halfjaar met 8 procent. De uitvoer naar China daalde daarentegen met 24 procent. Duitse fabrikanten met eigen productievestigingen in China zetten volgens VDW daarom sterk in op productie voor de lokale markt.
Binnen Europa daalde de Duitse export met 6 procent. Frankrijk vormde met een groei van 25 procent een uitzondering en is weer de derde exportmarkt. Ook Polen en Tsjechië ontwikkelden zich positief. India groeit eveneens door en is inmiddels de vierde afzetmarkt voor Duitse gereedschapmachines.
Investeringen blijven achter
Op de Duitse thuismarkt blijft het beeld zwak. De binnenlandse omzet lag in de eerste helft van 2026 nog 10 procent lager dan een jaar eerder. De stijgende orderinstroom en verbeterende economische indicatoren geven wel reden voor enig optimisme. Het Duitse verbruik van gereedschapmachines daalde echter nog met 6 procent, wat volgens VDW laat zien dat bedrijven terughoudend blijven met investeringen.
De bezettingsgraad heeft zich gestabiliseerd rond 75 procent. Tegelijkertijd gaat de aanpassing van de sector door. In juni werkten er ongeveer 60.000 mensen bij Duitse gereedschapmachinebouwers, ruim 6 procent minder dan een jaar eerder. Het huidige productieniveau ligt bovendien ongeveer een derde onder dat van eerdere piekjaren.
De Duitse gereedschapmachinebouw was in 2025 met ongeveer 64.500 werknemers goed voor een productiewaarde van circa 13,8 miljard euro. De ontwikkeling van de sector geldt vanwege zijn positie als leverancier van productietechnologie als een belangrijke graadmeter voor de Duitse industrie.
Het laatste nieuws


Anderen lazen ook